

सामान्यतया कर्जा नतिर्ने व्यक्ति भन्नाले सम्पत्तिभन्दा (कर्जाको रकम) दायित्व बढी भएको जनाउँछ । व्यक्तिको दायित्व बढी भएको अवस्थामा उक्त व्यक्तिले आफूलाई दामासाहीमा घोषणा गर्न सक्छ । मुलुकी देवानीसंहिता २०७४ को दफा ६५ मा दामासाहीमा परेको हैसियत अन्त्य हुने व्यवस्था गरेको छ जसमा दामासाहीमा परेको व्यक्तिको त्यस्तो हैसियत दामासाहीमा परेको मितिबाट १२ वर्षसम्म कायम रहनेछ भन्ने व्यवस्था रहेको छ । साथै दामासाहीमा परेको व्यक्तिले दामासाहीमा पर्दाका बखत साहूलाई भुक्तान गर्नुपर्ने सम्पूर्ण दायित्व भुक्तान गरी त्यसको प्रमाणसहित साहूको दामासाहीमा परेको हैसियत अन्त्य गरी पाउन अदालतमा निवेदन दिई अनुमति लिएको अवस्थामा १२ वर्षभन्दा अगाडि समेत उसको दामासाहीमा परेको हैसियत अन्त्य हुन सक्छ ।
उल्लिखित कानूनी व्यवस्थाबाट दामासाही परेको व्यक्ति १२ वर्षसम्म जिम्मेवार हुने व्यवस्था रहेको देखिन्छ भने कर्जा नतिरी दामासाहीमा परेको व्यक्तिको हकमा समेत १२ वर्षसम्म बढी राख्ने विधायिकी कानून रहेको छैन । कर्जा नतिरी दामासाहीमा परेको व्यक्तिको हकमा समेत कालोसूचीमा राखी १२ वर्षपश्चात् आप्mनो नामबाट व्यवसाय गर्ने र करसमेत आफ्नो नाममा तिर्ने र उसको आम्दानीसमेत बैंकिङ प्रणालीमा आउने व्यवस्था राख्नुपर्ने देखिन्छ ।नेपालमा कालोसूची राख्ने र नहटाउने व्यवस्थाले नेपालमा औद्योगिक/व्यावसायिक/रोजगारी गर्ने प्रवृत्तिमा निरुत्साहित गरेको छ । कुनै नागरिक कालोसूचीमा परेका कारणबाट उक्त मितिबाट उसले गर्ने व्यावसायिक/रोजगारीगत आम्दानी प्राप्त हुने रकम निकाल्नसमेत नपाउने भएबाट उसले त्यस्तो क्रियाकलाप नगर्ने र पछि गरी हालेमा समेत रकम बैंकिङ प्रणालीमा ल्याउँदैन । अन्य मुलुकमा कालोसूचीमा निरन्तर राख्ने अर्थात् आजीवन राख्ने गरिँदैन, अर्थात् निश्चित समयपछि कालोसूचीबाट हटाइने व्यवस्था रहेको छ । तर, नेपालमा कालोसूचीबाट नहटाइने व्यवस्था रहेको छ ।
विधायिकी कानून स्पष्ट रूपमा चेक अनादरको विषयमा कालोसूचीमा राख्ने व्यवस्था नरहँदा रहँदै कालोसूचीमा राख्ने प्रबन्धले नागरिकलाई संविधान प्रदत्त हकबाट वञ्चित गरेको छ ।एउटा बैंक तथा वित्तीय संस्थाबाट लिएको कर्जाको तोकिएको समय वा भाकाभित्र चुक्ता भुक्तान नगरेको अवस्थामा सोही कर्जा लिने ऋणीले अर्को बैंक तथा वित्तीय संस्थाबाट कर्जा लिई नतिर्न सक्छ । यस्तो खराब नियत भएका ऋणीले बैंक तथा वित्तीय संस्थाबाट लिएको कर्जा दुरुपयोगलाई रोक्ने तथा वित्तीय सुशासन कायम गर्न कर्जा सूचना केन्द्रको स्थापना गरिएको छ । नेपाल राष्ट्र बैंकले नेपाल राष्ट्र बैंक ऐन २०५८ को दफा ८८(१) तथा नेपाल राष्ट्र बैंकद्वारा कालोसूचीसम्बन्धी विनियमावली बनाई कर्जा सूचना केन्द्रको स्थापना गरेको हो । कर्जा असुलीको कारबाही गर्दा सम्बद्ध ऋणीलाई कालोसूचीमा राखी अन्य कानूनी कारबाहीसमेत गरिने व्यवस्था गरिएको पाइन्छ ।
कालोसूचीमा सम्बद्ध ऋणीलगायत अरू कुन–कुन व्यक्ति समावेश हुने हुन् भनी राष्ट्र बैंकको कालोसूचीसम्बन्धी एकीकृत निर्देशन नं. १२ मा व्यवस्था गरिएको छ । ऋणीलाई कालोसूचीमा राखी सम्बद्ध ऋणीको अन्य व्यापार व्यवसायमा असर पार्ने हुँदा, कालोसूचीमा पर्नुभन्दा अगावै कर्जा राफसाफ गर्ने गराउने गरिन्छ ।
नेपाल राष्ट्र बैंक ऐन २०५८ को दफा ८८ (१) मा समयमा कर्जा नतिर्ने वा कर्जाको दुरुपयोग गर्ने ऋणीहरूको नामावली अनिवार्य रूपमा केन्द्रलाई उपलब्ध गराउन र प्रत्येक वाणिज्य बैंक तथा वित्तीय संस्थाले त्यस्तो सूचना आदानप्रदान गरे/नगरेको तथा त्यस्तो सूचना अनुसार ऋण लगानी गरे/नगरेको बारे निरीक्षण, सुपरिवेक्षण तथा अनुगमन गरी बैंकलाई प्रतिवेदन पेश गर्नेलगायत व्यवस्था रहेको छ ।
नेपाल राष्ट्र बैंक ऐन २०५८ को दफा ८८(१) तथा बैंक तथा वित्तीय संस्थासम्बन्धी ऐन, २०७३ को दफा ५७ (११) ले कर्जाको सावा ब्याज नतिर्ने ऋणीको हकमा मात्र कालोसूचीमा राख्ने व्यवस्था गरेकोमा उक्त कानूनी व्यवस्थाविपरीत धितो मूल्याङ्कनकर्ता एवम् चेक अनादरको विषयमा सम्बद्ध व्यक्तिलाई कालोसूचीमा राख्ने व्यवस्था रहेको पाइन्छ । चेकको व्यवस्था विनिमय अधिकारपत्र ऐन, २०३४ अन्तर्गतको विनिमयको विषय हो र यसको बारेमा उक्त ऐनले स्पष्ट रूपमा कालोसूचीमा राख्ने व्यवस्था गरेको छैन ।
बैंक तथा वित्तीय संस्थासम्बन्धी ऐन, २०७३ ले कर्जाको सावा ब्याज नतिर्ने ऋणीको हकमा मात्र कालोसूचीमा राख्ने व्यवस्था गरेकोमा उक्त कानूनी व्यवस्थाविपरीत धितो मूल्यांकनकर्ता एवं चेक अनादरको विषयमा सम्बद्ध व्यक्तिलाई कालोसूचीमा राख्ने व्यवस्था रहेको पाइन्छ । यसमा बैंक तथा वित्तीय संस्थाबाट कर्जा लिएका ऋणीले बैंक वा वित्तीय संस्थासँग लिएको कर्जा र त्यसमा लाग्ने ब्याज तथा हर्जाना कर्जा लेनदेनसम्बन्धी लिखत वा करारमा उल्लिखित भाकाभित्र चुक्ता नगरेमा बैंक वा वित्तीय संस्थाले त्यस्तो ऋणीलाई प्रचलित कानूनबमोजिम कालोसूचीमा राख्न कर्जा सूचना केन्द्र लिमिटेडमा लेखी पठाउनु पर्नेछ भन्ने व्यवस्था रहेको छ । यो कानूनी व्यवस्थाअनुसार बैंक तथा वित्तीय संस्थाबाट कर्जा नतिर्ने ऋणीलाई मात्र कर्जा सूचना केन्द्र लिमिटेडमा कालोसूचीमा राख्ने विधायिकी कानूनी व्यवस्था रहेको छ ।
आफ्नो खातामा पर्याप्त रकम छैन भन्ने जान्दाजान्दै कुनै व्यक्तिले अर्को कुनै व्यक्तिका नाममा काटी दिएको चेकअनुसार बैंकबाट भुक्तानी हुन नसकी चेक अनादर हुनु र चेकलाई खाम्ने रकम आफ्नो खातामा छैन भन्ने जानीजानी चेक काटी बैंकलाई झुक्याई रकम भुक्तानी नै लिनेदिने गर्नु फरक कुरा हुन् । सोझो अर्थमा चेक अनादर हुनु भनेको धारकले विनिमेय पत्रमार्फत कारोबार गरिएको चेकमा उल्लेख भएको रकम भुक्तानी नपाउनु हो । आफ्नो खातामा रकम छैन भन्ने जान्दाजान्दै चेक काटी दिने कार्यमा निश्चित रूपमा धारकलाई धोका दिने चेक काट्नेको बदनियत अन्तर्निहित रहेको हुन सक्छ ।
नेपाल राष्ट्र बैंकको एकीकृत निर्देशनको निर्देशन नं. १२ को बुँदा नं. ११ मा कालोसूचीमा समावेश गर्नुपूर्व सूचना दिनुपर्ने व्यवस्था रहेको छ । जसमा कुनै पनि ऋणी वा ऋणसँग सम्बद्ध अन्य सबै पक्षलाई कालोसूचीमा समावेश गर्नुपूर्व सम्बन्धितद्ध इजाजतपत्र प्राप्त संस्थाले कालोसूचीमा समावेश गर्नुपर्ने कारणसहित कम्तीमा ३५ दिनअगावै सूचना दिई त्यसको अभिलेख राख्नुपर्नेछ भन्ने व्यवस्था रहेको छ । र, चेक अनादरको व्यवस्थाअन्तर्गत कालोसूचीमा राख्नका लागि ३५ दिने लिखित जानकारी वा सूचनासमेत दिइँदैन वा गरिँदैन ।
चेक जारी गर्ने व्यक्ति, फर्म वा कम्पनीलाई कालोसूचीमा राख्ने व्यवस्था नेपाल राष्ट्र बैंकको एकीकृत निर्देशन, २०८१ को निर्देशन नं. १२(९)(२) मा भएको व्यवस्थालाई मिति २०८२/०३/२६ मा जारी ‘चेक अनादर गरेको व्यहोरा प्रमाणित गर्ने कार्यविधि, २०८१’ मा समेत गरिएको छ । साथै मिति २०८२/०३/२६ मा जारी एकीकृत निर्देशन २०८१ को इ.प्रा. निर्देशन नं. १२ को बुँदा नं. ९(२)(३) मा भएको संशोधनले चेक अनादर प्रमाणित गर्न ४५ दिनको समय दिनुपर्ने व्यवस्था रहेको छ । तसर्थ, यो व्यवस्थाअनुसार चेक अनादरको प्रमाणीकरण नभई मिति २०८२/०३/२६ बाट कालोसूचीमा राख्नसमेत मिल्दैन ।
कालोसूचीमा राख्ने सन्दर्भमा नेपाल राष्ट्र बैंकद्वारा कर्जा सूचना केन्द्र स्थापनासम्बन्धी विनियमावली जारी गरी स्थापना गरिएको छ । साथै नेपाल राष्ट्र बैंकद्वारा कालोसूचीमा राख्ने सम्बन्धमा एकीकृत निर्देशन, २०८१ को निर्देशन नं. १२ मा चेक अनादर एवं धितो संरक्षण मूल्यांकनकर्तालाई कालोसूचीमा राख्ने व्यवस्था गरिएको छ । यो निर्देशन प्रचलित विधायिकी कानूनविपरीत कालोसूचीमा राखिएको भन्ने विवादमा सर्वोच्च अदालतबाट (स.अ. बुलेटिन २०७२ असार २ पूर्णांक ५५२, पृष्ठ ९ मा) ‘राष्ट्र बैंकलाई नेपाल राष्ट्र बैंक ऐन, २०५८ को दफा ७९ समेतका आधारमा निर्देशन दिने अख्तियार भए तापनि अख्तियारप्राप्त गरेको सीमा ननाघ्ने गरी र प्रचलित कानूनको अधीनमा रहेमा मात्रै त्यस्तो निर्देशन क्रियाशील हुने हुन्छ । प्रचलित कानूनले स्पष्टतः अख्तियार नदिएको विषयमा नियमनको नाममा विस्तार गर्न सकिँदैन । मूल्यांकनसम्बन्धी विवादमा सही काम नगर्ने भन्ने व्यक्तिलाई डिफल्टरको परिभाषाभित्र राख्न मिल्ने नदेखिने’ भनी धितो मूल्यांकनकर्तालाई कालोसूचीमा राखेको निर्णय उत्प्रेषणको आदेशले बदर गरेको छ ।
कालोसूचीमा समावेश भएका व्यक्ति, फर्म, कम्पनी वा संस्थाले बैंक तथा वित्तीय संस्थामा खाता (कल खाता समेत) खोल्न पाउने छैनन् । साथै कालोसूचीमा रहेको व्यक्ति, फर्म, कम्पनी वा संस्थाको कायम रहेको खातामा रकम जम्मा गर्न बाहेक अन्य बैंकिङ कारोबार गर्न पाइने छैन भन्ने व्यवस्था रहेको छ । कालोसूचीमा परेको व्यक्तिले सार्वजनिक पदमा नियुक्त हुन अयोग्य मानिएको छ । त्यस्तै, पब्लिक कम्पनीलगायत बैंक तथा वित्तीय संस्थाको सञ्चालक हुन प्रतिबन्ध लगाइएको छ । कालोसूचीमा परेको व्यक्तिको बैंक खाता खोली कारोबार गर्ने लगायतका पेशा, व्यवसाय सञ्चालनमा रोक लगाइएको छ ।
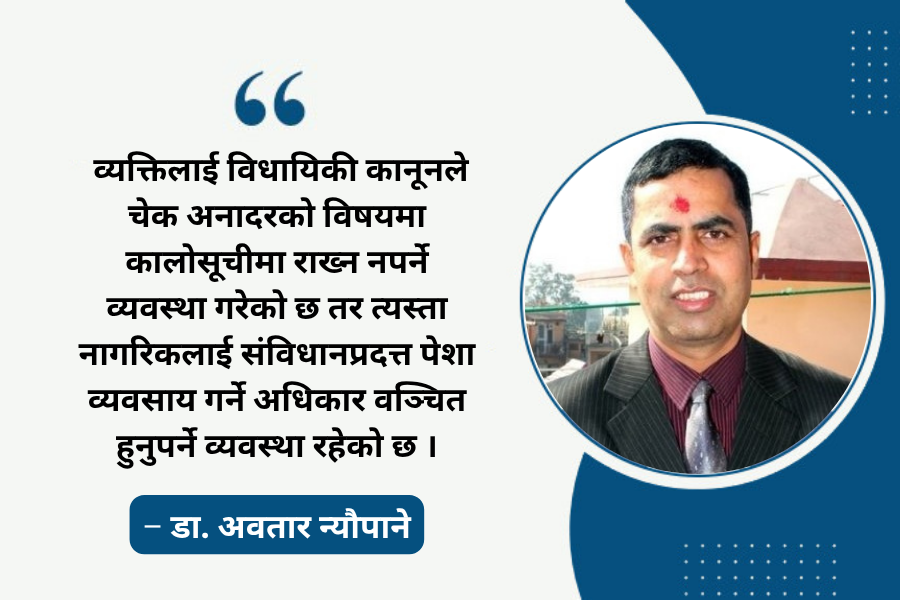
चेक अनादरको विषयमा कालोसूचीमा राख्ने व्यवस्थाले जुन विधायिकी कानूनले दिएको छैन, तर त्यस्ता व्यक्तिलाई कालोसूचीमा राखिएको पछि कुनै पनि बैंकिङ कारोबार गर्न पाउँदैनन् । आयकर ऐनले प्रत्येक व्यक्तिले व्यावसायिक कारोबार गर्दा बैंकिङ प्रणालीमार्फत गर्नुपर्ने व्यवस्था गरेको छ । व्यक्तिलाई विधायिकी कानूनले चेक अनादरको विषयमा कालोसूचीमा राख्न नपर्ने व्यवस्था गरेको छ तर त्यस्ता नागरिकलाई संविधानप्रदत्त पेशा व्यवसाय गर्ने अधिकार वञ्चित हुनुपर्ने व्यवस्था रहेको छ । तसर्थ, चेक अनादरको विषयमा सम्मानित सर्वोच्च अदालतको फैसलाबमोजिम चेक अनादरको विषयमा कालोसूचीमा राख्ने व्यवस्था हटाउन उपयुक्त हुन्छ । यस विषयमा सबैको ध्यान पुग्न जरुरी छ ।
लेखक बैंकिङ कसुर विषयमा विद्यावारिधिप्राप्त अधिवक्ता हुन् । (अभियान दैनिकबाट)



 Like us on Facebook
 Follow us on Instagram
 Subscribe YouTube Channel
 Follow us on Tiktok